Co je IPO a jak probíhá
IPO (initial public offering) znamená první veřejnou nabídku akcií. Soukromá firma, kterou dosud vlastnili zakladatelé, zaměstnanci a fondy rizikového kapitálu, nabídne své akcie široké veřejnosti a začne se s nimi obchodovat na burze. Proces má v USA ustálené kroky:
- Prospekt S-1. Firma podá u americké Komise pro cenné papíry (SEC) registrační dokument. Popisuje v něm hospodaření, rizika i strukturu vlastnictví. Nejdřív ho může podat důvěrně, aby ho SEC prověřila mimo zraky veřejnosti.
- Zveřejnění prospektu. Nejpozději 15 dní před roadshow musí být prospekt veřejný.
- Roadshow. Vedení firmy a banky objíždějí velké investory a představují jim firmu.
- Book-building. Banky sbírají objednávky: kolik akcií kdo chce a za kolik. Nezjišťují tak jen velikost poptávky, ale i to, jak citlivě investoři reagují na cenu. Podle toho se pak stanoví konečná cena.
- Stanovení ceny. Obvykle večer před prvním obchodním dnem. Za tuto cenu dostanou akcie investoři, kterým je banky přidělily.
- První obchod. Cena prvního obchodu na otevřeném trhu vzniká v otevírací aukci, kterou Nasdaq nazývá IPO Cross. Často se liší od ceny emise, někdy výrazně.
Důležitý je i pojem lock-up. Jde o lhůtu, během které stávající akcionáři nesmějí své akcie prodat. Běžně trvá 90–180 dní, pevné pravidlo to ale není a podmínky se u každé emise liší. Chrání trh před tím, aby se hned po vstupu na burzu neuvolnilo příliš velké množství akcií.
Cesta na burzu za necelých šest měsíců
Od důvěrného podání prospektu po první obchod uplynulo méně než půl roku. Anthropic přitom ještě v květnu získal rekordní soukromou investici.
| Datum | Událost |
|---|---|
| květen 2026 | Investiční kolo Series H při ocenění 965 mld. USD po investici (post-money) (sec-api.io, rozbor S-1) |
| 1. 6. 2026 | Důvěrné podání prospektu S-1 u SEC (TechCrunch) |
| červen 2026 | Vedením emise pověřeny banky Goldman Sachs a Morgan Stanley (Fortune) |
| 26. 10. 2026 | Veřejné podání prospektu, zkratka ANT na Nasdaqu (OPB/NPR) |
| 10. 11. 2026 | Dodatek prospektu: rozpětí 70–78 USD, 825 mil. akcií, až 20 % pro drobné investory (FourWeekMBA) |
| 18. 11. 2026 | Stanovení ceny na 83 USD a navýšení nabídky na 980 mil. akcií (oznámení Anthropicu, PBS/AP) |
| 19. 11. 2026 | První obchodní den na Nasdaq Global Select Market |
Emise v číslech
Anthropic prodal 980 milionů akcií po 83 dolarech, tedy za 81,34 miliardy dolarů. Firmu to oceňuje zhruba na 1,5 bilionu dolarů (oznámení Anthropicu, PBS/AP). Poptávka převýšila nabídku asi sedmkrát a objednávky dosáhly kolem 500 miliard dolarů (Stocktwits).
| Ukazatel | Hodnota |
|---|---|
| Cena v IPO | 83 USD (nabízené rozpětí 70–78 USD) |
| Akcie v nabídce | 980 000 000 (původně plánováno 825 mil.) |
| z toho nově vydané Anthropicem | 956 351 354 |
| z toho od stávajících akcionářů | 23 648 646 |
| Opce pro banky (greenshoe) | až 147 mil. akcií navíc |
| Objem veřejné nabídky | 81,34 mld. USD |
| Výnos pro Anthropic před náklady emise | cca 79,4 mld. USD |
| Souběžné soukromé umístění | 26 mld. USD |
| Celkový objem financování (hrubý) | cca 107,3 mld. USD |
| Ocenění firmy | cca 1,5 bilionu USD |
| Upsání | cca 7× |
| Burza a zkratka | Nasdaq Global Select Market, ANT |
| Vedoucí banky | Goldman Sachs, Morgan Stanley (celkem 22 bank) |
V médiích se objevují dvě čísla, 81 a 107 miliard dolarů. Menší je samotná veřejná nabídka na burze. Větší k ní připočítává souběžné soukromé umístění akcií za 26 miliard dolarů, které za cenu IPO kupuje sedm výrobců čipů a cloudových firem v akciích třídy N bez hlasovacích práv (TradingKey, FourWeekMBA). Jde o hrubý součet, nikoli o čistý výnos firmy.
Oproti původně plánovaným 825 milionům akcií Anthropic nabídku při stanovení ceny kvůli vysoké poptávce navýšil na 980 milionů. Čísla 825 milionů akcií, z toho 801 milionů nových, která se v některých zdrojích stále objevují, pocházejí z verze prospektu před stanovením ceny. Pokud banky využijí i opci na dodatečný úpis, objem emise ještě vzroste.
Podstatné je, komu peníze připadnou. Za 956,35 milionu nově vydaných akcií získá Anthropic asi 79,4 miliardy dolarů před odečtením nákladů na emisi. Zbylé zhruba 2 miliardy dolarů připadnou akcionářům, kteří své akcie prodali. Podle serveru TradingKey jde o spoluzakladatele.
Proč teď a proč vůbec
Hlavním důvodem je výpočetní výkon. Anthropic ho nepotřebuje jen na trénování dalších modelů, ale hlavně na jejich provoz pro rychle rostoucí počet zákazníků. Jen za prvních devět měsíců roku 2026 utratil za výpočty a infrastrukturu 18,8 miliardy dolarů (The Neuron).
Prospekt uvádí závazky na nákup výpočetní kapacity v celkové výši asi 900,9 miliardy dolarů. Do konce roku 2030 z nich připadá 451,6 miliardy a na 12 měsíců následujících po 30. září 2026 pak 70,7 miliardy dolarů (Kadoa). Jde o dlouhodobé, převážně nevypověditelné smlouvy s Broadcomem, Googlem, Amazonem, Microsoftem a dalšími dodavateli. Platí se postupně, jak se kapacita dodává, takže nejde o okamžitou potřebu hotovosti (VLSI).
Další důvody:
- Rychlý růst tržeb, provozní ztráta se zužuje. Za prvních devět měsíců roku 2026 měl Anthropic tržby 33,24 miliardy dolarů, oproti 2,55 miliardy o rok dříve. Provozní ztráta za stejné období klesla na 1,26 miliardy z 5,22 miliardy dolarů (The Neuron).
- Vysoká čistá ztráta je hlavně účetní. Čistá ztráta za devět měsíců dosáhla 104 miliard dolarů. Z toho 94,3 miliardy tvoří přecenění konvertibilních dluhopisů, derivátů a dalších nástrojů z dřívějšího financování (Kadoa). Jde o nepeněžní účetní náklad, nikoli o běžný provozní výdaj nebo hotovostní platbu v daném období.
- Likvidita pro zaměstnance a rané investory. Akcie soukromé firmy se těžko prodávají. Burza z nich dělá skutečné peníze.
- Závod s OpenAI. Kdo jde na burzu první, nastavuje měřítko, podle kterého trh ocení i ostatní (Techfinitive).
- Otevřené okno. Úspěšné IPO SpaceX v červnu ukázalo, že trh je ochotný financovat obří technologické firmy.
Širší souvislosti
Veřejní akcionáři nemají nad firmou kontrolu
Kdo koupí akcii ANT, získá ekonomický podíl ve firmě, ale jen omezený vliv na její řízení. Anthropic je takzvaná public benefit corporation. Jde o americkou právní formu, která firmě ukládá sledovat kromě zisku i veřejně prospěšný cíl. V případě Anthropicu je to bezpečný vývoj umělé inteligence.
Řízení stojí na třech pilířích (Crowdfunded Wealth, Kadoa, iTiger, Luminix):
- Zakladatelé. Sedm spoluzakladatelů vlastní přes společnost Founder LLC jedinou akcii třídy F. Ta jim zajišťuje pevných 50,1 % hlasů, které nezředí ani vydání dalších akcií. Díky tomu rozhodují o všech běžných hlasováních akcionářů, včetně volby tří členů představenstva, které nevolí trust. Jde ale čistě o hlasovací právo: akcie třídy F nemá žádná ekonomická práva, tedy ani nárok na podíl na zisku. Ekonomický podíl drží zakladatelé jako ostatní v běžných akciích třídy A.
- Long-Term Benefit Trust. Nezávislá rada správců bez finančního podílu ve firmě drží jedinou akcii třídy T. Ta jí dává právo volit většinu představenstva, v počáteční sestavě čtyři ze sedmi členů. Mezi správci je bývalý šéf americké centrální banky Ben Bernanke.
- Veřejní akcionáři. Akcie třídy A mají jeden hlas na akcii, všechny dohromady ale nejvýš 49,9 % hlasů. Hlasují sice spolu se zakladateli, výsledek hlasování ani obsazení představenstva ale ovlivnit nemohou. Strategičtí partneři jako Google a Amazon drží převážně akcie třídy N, které hlasovací práva nemají.
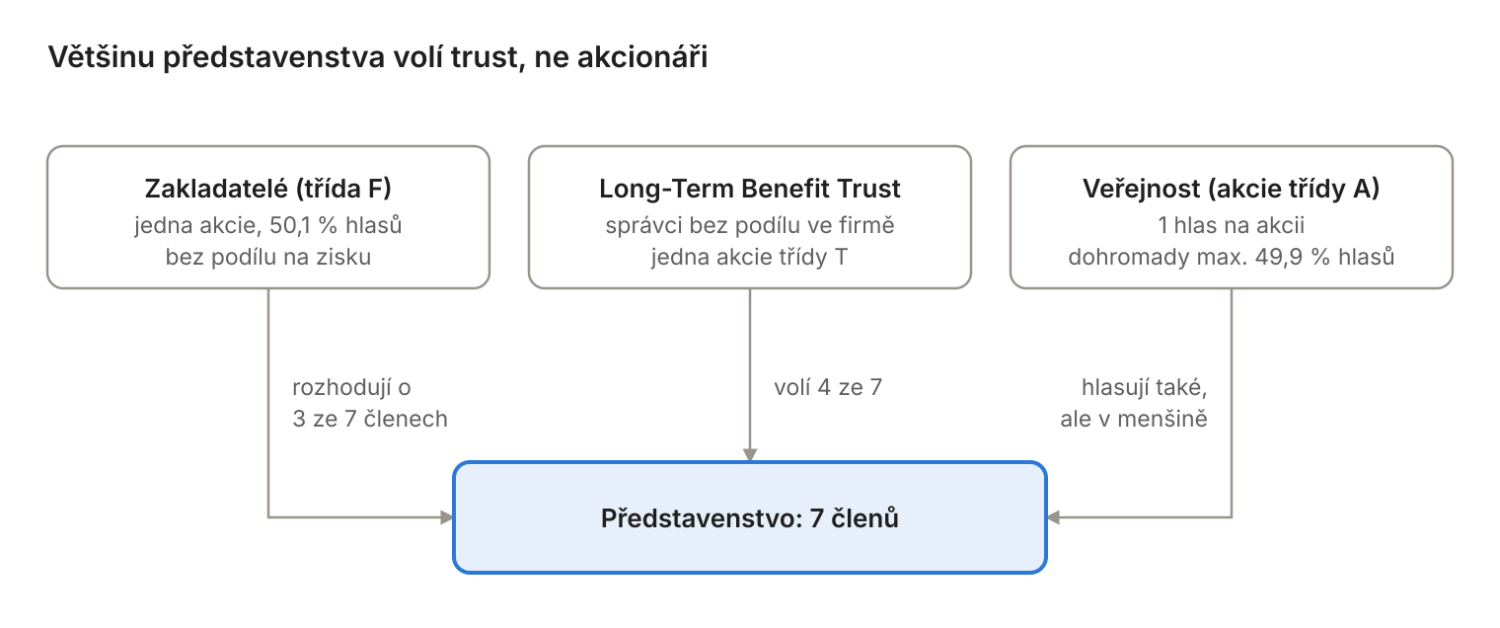
Zakladatelé díky akcii třídy F rozhodují o volbě tří členů představenstva, které nevolí trust. Veřejní akcionáři při ní hlasují také, ale vždy v menšině. Většinu představenstva volí trust, jehož správci ve firmě nemají finanční podíl.
Prospekt otevřeně přiznává, že některá rozhodnutí mohou jít proti finančním zájmům akcionářů. U běžné technologické firmy by to byla zvláštní věta. U Anthropicu je to záměr.
Třetina prospektu jsou rizika
Z 261 stran hlavní části prospektu se rizikům věnuje zhruba 80, téměř dvakrát víc než popisu byznysu. SpaceX jim ve svém prospektu věnoval asi 38 stran (iTiger). Anthropic investory varuje i před katastrofickými a existenčními riziky pro lidstvo, které může přinést stále schopnější AI (eWeek).
Vedle toho uvádí i bezprostřednější podnikatelská rizika:
- zhruba čtvrtinu tržeb tvoří pět největších zákazníků, i když žádný z nich sám nepřesahuje 10 % (Kadoa),
- většina velkých zákazníků nemá dlouhodobé smlouvy a může útraty kdykoli snížit, takže odchod i jediného z nich by byl na tržbách znát,
- za prvních devět měsíců roku 2026 šlo 44 % tržeb přes cloudové platformy AWS, Google Cloud a Azure, tedy přes firmy, které vyvíjejí i vlastní konkurenční modely,
- firma je závislá na dodavatelích výpočetní kapacity, mezi nimiž jsou i její konkurenti,
- hrozí spory o autorská práva a regulace.
Bublina, nebo nová éra?
IPO Anthropicu je první velký test, jak burza ocení firmu, jejímž hlavním byznysem je vývoj a provoz pokročilých AI modelů. Podle analytiků vznikne první veřejné měřítko pro oceňování příjmů z AI (AI Business).
Orientační představu dává ukazatel P/S, tedy poměr tržní kapitalizace k ročním tržbám. Anthropic ale zatím nemá za sebou celý rok s dnešním objemem tržeb, takže oba možné výpočty pracují s odhadem. Při ocenění 1,5 bilionu a anualizovaných tržbách 81 miliard dolarů, tedy tempu z konce října 2026 přepočteném na celý rok, vychází asi 18,5násobek (The Neuron). Pokud místo toho přepočteme na celý rok tržby za první tři čtvrtletí 2026 (asi 44 miliard dolarů), vychází zhruba 34násobek. Rozdíl mezi oběma čísly ukazuje, jak rychle tržby během roku rostly. Ani jedno číslo neříká, zda je akcie drahá, nebo levná. Ukazuje ale, kolik budoucího růstu už je v ceně.
Optimisté poukazují na tempo růstu tržeb a rychle se zužující provozní ztrátu. Skeptici upozorňují na rozsah závazků: jen na příštích 12 měsíců připadá na závazky za výpočetní kapacitu 70,7 miliardy dolarů, jen o málo méně, než kolik Anthropicu vynese celé IPO. Ocenění tak předpokládá, že tržby porostou podobným tempem ještě roky.
Další díl skládačky je OpenAI. Ta podala důvěrný prospekt už v červnu, ale vstup na burzu odložila na rok 2027 (Crypto Briefing). Pokud tento plán vydrží, bude Anthropic zhruba rok jedinou veřejně obchodovanou firmou svého druhu.
Co bude dál
První den. Mimoburzovní (takzvaný šedý) trh a kryptoměnové deriváty naznačovaly otevření o 20–26 % nad cenou emise (Stocktwits). Růst ceny během prvního dne ale o dlouhodobém vývoji akcie mnoho neříká. Historie ukazuje, že ceny po velkých IPO během dalších měsíců často klesají pod úroveň prvního dne.
Lock-up po etapách. Anthropic zvolil neobvykle členitý harmonogram s 23 termíny uvolnění akcií během prvního roku. Zaměstnanci a další insideři mohou prodat 10 % svých akcií hned od prvního dne a zbytek postupně, nejpozději po 180 dnech. U zakladatelů trvá lhůta až 365 dní (Augment). Podle odhadů tak může být od prvního dne k prodeji způsobilých až zhruba 316 milionů akcií insiderů (FinanceFeeds). To neznamená, že se všechny skutečně prodají. Postupné uvolňování ale může cenu v příštích měsících tlačit dolů.
Zařazení do indexů. Vstup do indexů jako Nasdaq-100 není automatickým důsledkem velikosti firmy. Rozhoduje o něm správce indexu podle svých pravidel. Pokud k němu dojde, budou akcie povinně nakupovat indexové fondy. SpaceX si zrychlené zařazení do Nasdaqu-100 vyjednal jako podmínku listingu a dostal se do něj po 15 obchodních dnech (Wikipedie).
První kvartální výsledky. Veřejně obchodovaná firma musí každé čtvrtletí zveřejnit hospodaření. Trh bude sledovat hlavně růst tržeb, hrubou marži a to, jak rychle se zužuje ztráta.
Volatilita. Akcie nové firmy bez historie na burze obvykle silně kolísají. U Anthropicu na ni bude působit i každá zpráva z odvětví, od nových modelů konkurence po regulaci AI.
Co to znamená pro nás v Česku
Pro drobné investory
Anthropic vyčlenil až 20 % akcií v IPO pro drobné investory (FourWeekMBA). Vedle americké nabídky připravil i samostatnou nabídku pro drobné investory v devíti evropských zemích: Německu, Dánsku, Finsku, Francii, Irsku, Nizozemsku, Norsku, Španělsku a Švédsku (prospekt pro EHP u SEC). Česká republika mezi nimi nebyla. Čeští investoři tak mohou akcie ANT koupit až na burze, přes brokera s přístupem na americké trhy a za tržní cenu.
Kdo o nákupu uvažuje, měl by zvážit pár věcí:
- cena prvních dnů bývá výrazně vyšší než cena emise a silně kolísá,
- akcie je v dolarech, takže na výnos má vliv i kurz koruny,
- firma je zatím ve ztrátě a ocenění stojí na očekávání budoucího růstu,
- akcie třídy A nedávají reálný vliv na řízení firmy.
Tento článek slouží jako informace o dění na trhu, nikoli jako investiční doporučení.
Pro firmy, které používají Claude
Pro firmy, které na modelech Claude stavějí své služby, má vstup na burzu dvě stránky. Získaný kapitál může posílit finanční stabilitu dodavatele a jeho hospodaření je teď veřejně kontrolovatelné. Zároveň bude pod tlakem akcionářů, aby rychleji zvyšoval marže. To se může časem promítnout do cen API i podmínek předplatného.
Závěr
Vstup Anthropicu na burzu je víc než rekordní transakce. Poprvé si veřejný trh ocení firmu, jejímž hlavním byznysem je vývoj a provoz pokročilých AI modelů. Zároveň jde o firmu, která investorům otevřeně říká, že bezpečnost postaví nad jejich zisk. Jak se tato kombinace osvědčí, ukáže až několik příštích čtvrtletí, ne první obchodní den.
Vznik Anthropicu jsem popsal v článku o historii Anthropicu: kdo ho založil, proč jeho zakladatelé odešli z OpenAI a jak se z malé výzkumné laboratoře stala firma oceněná na bilion a půl dolarů.
Zdroje
Primární zdroje
- Anthropic prices initial public offering – Anthropic
- Anthropic, PBC – FWP – EEA Prospectus – SEC
- Anthropic IPO: International Retail Brokers and Selling Agents – Claude Help Center
Rozbory prospektu S-1 a oznámení o ceně emise
- Anthropic prices its IPO at $83 per share – PBS NewsHour / AP
- Anthropic IPO: S-1 Financials, Revenue, Losses and Share Structure – Kadoa
- Anthropic's Filing in 5 Facts: $900.9 Billion of Compute Commitments – VLSI
- Anthropic IPO: What the S-1 Says About Share Classes and Votes – Crowdfunded Wealth
- Anthropic S-1 IPO SEC filing analysis – sec-api.io
- Anthropic's lock-up can last a year for some shareholders – Augment
Zpravodajství a analýzy
- ANT Debuts Today After a Record $81.3 Billion IPO – TradingKey
- Anthropic's $1.5 Trillion IPO: Can It Justify the Price? – The Neuron
- Anthropic prices its IPO at $83 a share – Quartz
- AI giant Anthropic files for an IPO that could break records – OPB/NPR
- Anthropic files to go public – TechCrunch
- Goldman Sachs and Morgan Stanley battle for lead left – Fortune
- Anthropic's $518B AI Bet: Prospectus Warns of Existential Risks – eWeek
- Prospectus risk warnings and governance – iTiger
- Anthropic S-1: what the filing shows – Luminix
- Anthropic Eyes Up to $12.2B of Its IPO for Retail Investors – FourWeekMBA
- Anthropic IPO Filing Implies $636M in Fees for Its 22 Banks – FourWeekMBA
- ANT Stock's Debut Could Be A Blockbuster – Stocktwits
- Anthropic (ANT) Stock Starts Trading Today – FinanceFeeds
- Anthropic's IPO is a milestone for AI – Techfinitive
- Anthropic IPO tests Wall Street's appetite – AI Business
- OpenAI could be IPO ready in 2027 – Crypto Briefing
- Initial public offering of SpaceX – Wikipedia
- Pro vkládání komentářů se musíte přihlásit